Bài trước tôi kết bằng một câu hỏi tôi cũng chưa biết trả lời. Bà chủ quán bún bò có QR, nhận tiền liền, không mất phí. Nhưng tháng sau bà cần vay 50 triệu để mở rộng quán. Bà gọi ai?


Nhưng tôi nhận ra cả ngành payment VN đang cố trả lời câu đó.
Sau khi VietQR lấy mất use case chính là transfer, ai cũng đoán các ví sẽ tèo, cũng là lẽ tự nhiên. Nhưng không. MoMo gọi tổng cộng $434 triệu qua 5 vòng, định giá $2B+, nhưng tiền không đổ vào payment nữa, mà đổ vào credit scoring, micro-insurance, wealth management
ZaloPay chọn hướng khác: ra loại QR mà app ngân hàng nào cũng quét được. 19% giao dịch của họ giờ đến từ user banking app quét QR ZaloPay. Mà thành thực, hướng này chẳng khác nào biến ZaloPay thành một app bank khó xài hơn. Chuyện đó để bài khác.
Thế là mấy bạn thua trận đổi chiến trường mới: credit. Mà “credit” là hai bài toán khác nhau, phải giải cùng lúc.
Bài toán đầu tiên là consumer credit. Chưa tới 10% người Việt có thẻ tín dụng. Phần còn lại muốn mua điện thoại trả góp, mua quần áo trước lương, chia nhỏ tiền tour ra trả, mà không làm được. BNPL nhảy vào đúng chỗ đó. Ngoài MoMo thì Fundiin, Kredivo, Atome nhắm thẳng vào gap này. Thị trường khoảng $2,6 tỷ năm 2025, ba năm trước đó tăng trung bình 50% mỗi năm.
Rồi giải một vấn đề không khéo, tạo ra vấn đề mới. Đâu đó 32% user BNPL đã miss ít nhất một kỳ trả. 40% trong số họ không có lịch sử tín dụng truyền thống, scoring chạy trên rất ít dữ liệu thực. Tạo ra nợ mới cho những người trước đây không có nợ. Có khi lại là trò tạo vấn đề để bán giải pháp.
Bài toán thứ hai thì khác hẳn.
Bà chủ quán bún bò không cần BNPL. Bà có tiền rồi. Bà cần 50 triệu để mở thêm cái quán nữa cho tôi tiện đường ghé, mua nguyên liệu, trả lương thêm một người. SME chiếm hơn 90% doanh nghiệp VN, khoảng 40% GDP, nhưng chỉ số ít tiếp cận được tín dụng ngân hàng. Credit gap ở khu này còn lớn hơn cả bên consumer.
Nhớ hồi làm payment ở Tiki, tôi thấy rõ vấn đề. Merchant nhỏ chấp nhận ví, chấp nhận QR, có lịch sử giao dịch thực. Nhưng dữ liệu nằm rải rác: một phần ở NAPAS, một phần ở MoMo, một phần ở VNPay, phần còn lại COD tiền mặt. Mỗi ví giữ một câu chuyện về cùng một quán. Ngân hàng nhìn vào bà chủ quán và thấy: không tài sản đảm bảo, không báo cáo tài chính, không credit score.
BNPL không đụng tới được bài toán này.
SBV ban hành TT 64/2024 về Open API cuối tháng 12/2024, hiệu lực từ tháng 3/2025. Sandbox fintech liệt kê credit scoring, open API, P2P lending là ba ưu tiên. Có vẻ đúng hướng. Nhưng đã hơn một năm. Mỗi ngân hàng vẫn một spec, quy định có thì có đó, còn tiêu chuẩn chung vẫn nằm trên giấy. Implementation phân mảnh.
Giờ thì bà chủ quán có nhiều lựa chọn hơn trước. MoMo muốn cho bà vay. ZaloPay muốn. Vài app còn chủ động gợi ý khi bà mở điện thoại. Nhưng phần lớn là consumer loan: lãi cao, hạn mức thấp, không đủ mở rộng quán.
Bà có nên vay không. Vay từ ai. Với điều khoản nào. Chưa ai trả lời cho bà.
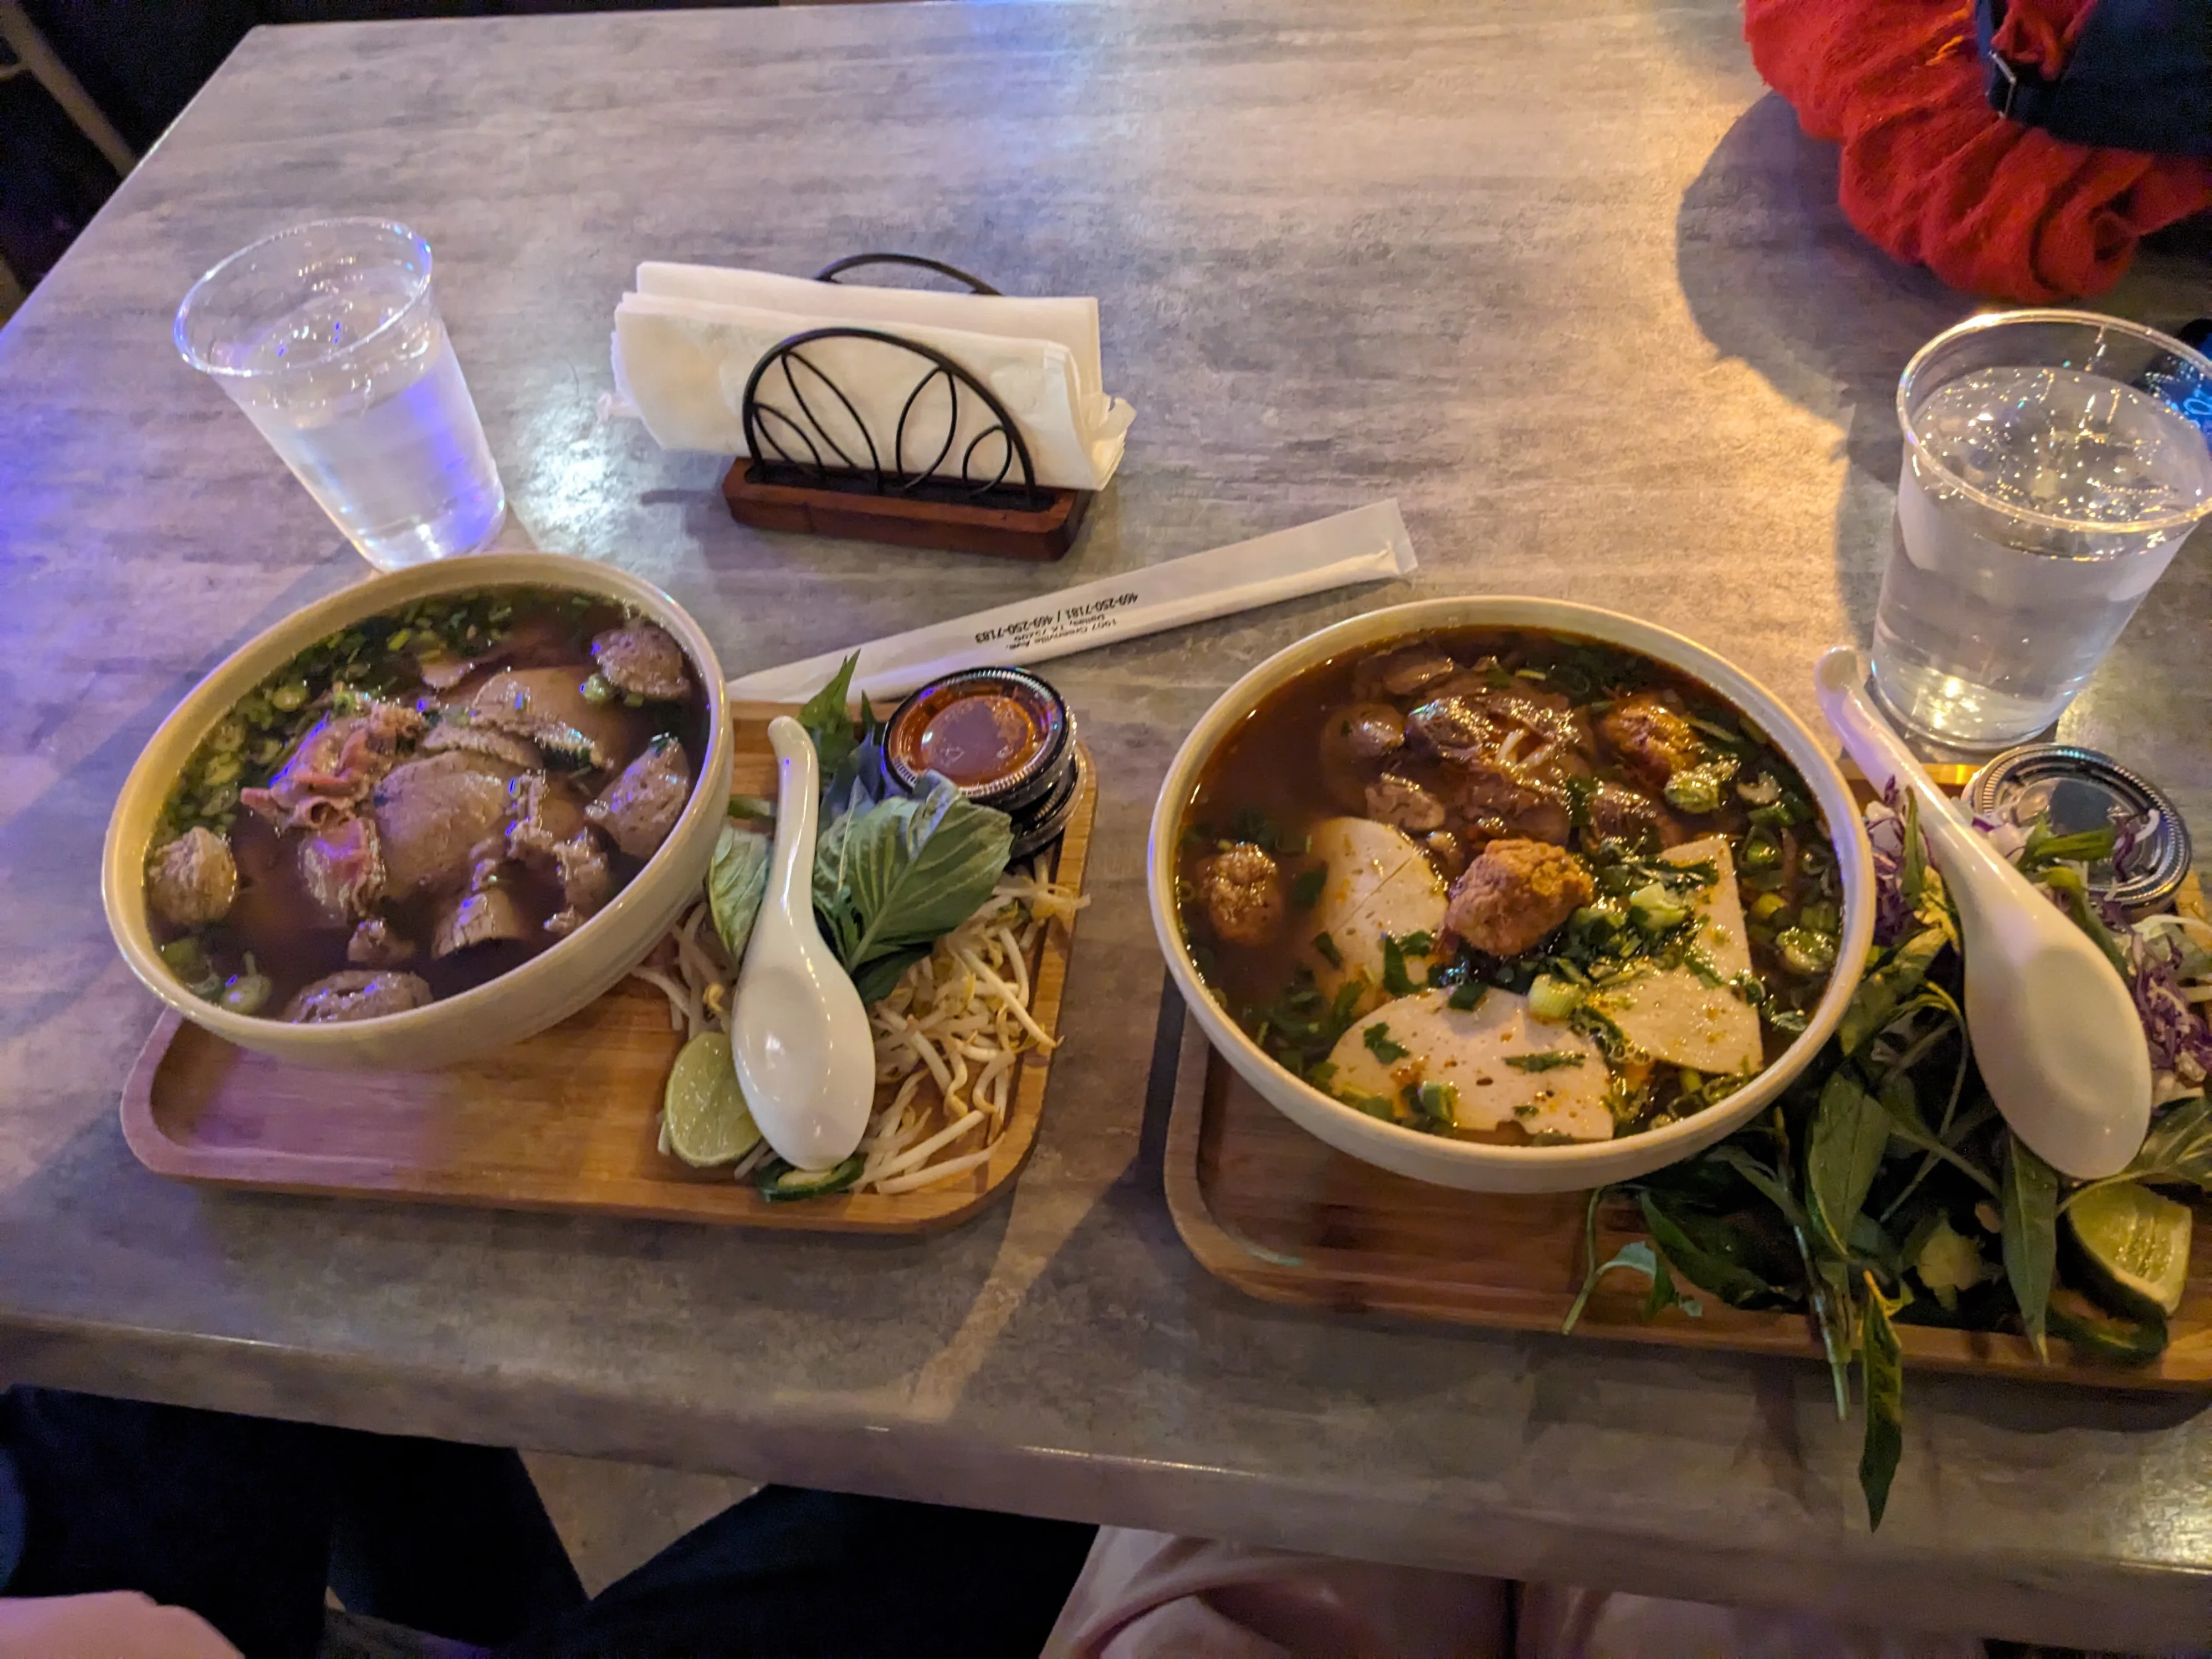
Tôi cũng không biết, tôi ăn hết tô bún rồi đi về.
Reach me if you have other perspectives, or just want to say hello.
Say something.